پیام ویژه - اکو ایران /متن پیش رو در اکو ایران منتشر شده و بازنشرش در آخرین خبر به معنای تاییدش نیست
مسئله دیگر صرفاً این نیست که چه مقدار نفت میتواند از تنگه هرمز عبور کند. بازارها باید بدانند که آیا نظام انرژی جهانی میتواند بهسرعت ذخایر، ظرفیت پالایشگاهی و زنجیرههای تأمینی را که بر اثر ماهها درگیری آسیب دیدهاند، بازسازی کند یا خیر.
در پی افزایش نگرانیها در مورد عرضه از سوی خاورمیانه و روسیه، قیمت نفت برای نخستین بار از ماه مه به ۱۱۰ دلار در هر بشکه رسید. به نوشته رویترز، روز جمعه، قیمت نفت برنت به دلیل نگرانی از بابت اینکه تشدید تنشها در خاورمیانه ممکن است موجب محدودتر شدن عرضه شود، برای اولین بار از ماه مه به ۱۱۰ دلار در هر بشکه رسید. همزمان، سرمایهگذاران در حال ارزیابی این موضوع بودند که روسیه چه مقدار گازوئیل میتواند به بازار جهانی عرضه کند.
قیمت معاملات آتی نفت خام برنت با ۳.۹۴ دلار (معادل ۳.۷ درصد) افزایش، به ۱۰۹.۸۶ دلار رسید که بالاترین سطح از ۱۹ مه محسوب میشود. قیمت معاملات آتی نفت خام «وست تگزاس اینترمدیت» (WTI) آمریکا نیز با ۳.۴۴ دلار (معادل ۳.۵ درصد) افزایش، به ۱۰۱.۴۱ دلار رسید که بالاترین رقم از ۱۷ سپتامبر است. در هفته جاری، قیمت نفت برنت ۴.۹ درصد و نفت وست تگزاس اینترمدیت (WTI) ۱۰.۴ درصد افزایش یافته است.
از خاورمیانه تا اوکراین؛ ریسکهای مداومِ تشدید تنش
موسسه تحقیقاتی و مشاورهای «انرژی اسپکتس» (Energy Aspects) در یادداشتی نوشت: «با انتشار شایعاتی مبنی بر حمله به زیرساختهای انرژی عربستان سعودی، نگرانیها از تشدید تنشها دوباره بالا گرفت و باعث شد قیمتهای نفت برنت و WTI افتهای اولیه خود را جبران کنند». این موسسه افزود: «گزارشهای اسرائیلی حاکی از آن است که ایران ممکن است در پی تحرکات نظامی غیرمعمولی که توسط نهادهای اطلاعاتی غربی شناسایی شده، در حال تدارک یک حمله پیشدستانه باشد. اگرچه این گزارشها هنوز تایید نشدهاند، اما چنین تحولاتی دیدگاه ما را تقویت میکند که ریسکهای مداومِ تشدید تنش، مانع از کاهش قیمتها شده و از آنها حمایت خواهد کرد».
همچنین با افزایش حملات در اطراف تنگه هرمز طی ۱۰ روز گذشته، نگرانیها در مورد عرضه نفت نیز تشدید شده است. ایران اعلام کرده که در واکنش به مسدود شدن بنادرش توسط ایالات متحده و اعمال تحریمهای سختتر در ماه گذشته، حملات خود را افزایش داده است. تحلیلگران شرکت «کپلر» (Kpler) روز پنجشنبه در گزارشی اعلام کردند: «تشدید حملات ایران موجب کاهش شدید جریان نفت خام از منطقه خلیج فارس شده است». آنها افزودند که در صورت عدم دستیابی به یک توافق سیاسی جامع، انتظار میرود روند بهبود جریان نفت در تنگه هرمز، کندتر و با نوسانات بیشتری همراه باشد.
به گفته دنیس کیسلر، معاون ارشد بخش معاملات در شرکت بیاوکی فایننشال: «تنشها در خاورمیانه همچنان ادامه دارد و جای تردید است که روسیه واقعاً چه مقدار سوخت دیزل میتواند به بازارها عرضه کند. همین دو عامل باعث شده است که معاملهگران همچنان در موقعیت خرید باقی بمانند».
فریب یک اختلال کوتاهمدتِ صعودی
در این شرایط، ران بوسو، کارشناس حوزه انرژی خبرگزاری رویترز، نوشت چشمانداز بلندمدت نفت با تداوم جنگ ایران، تیرهتر میشود. به نوشته بویو، بازارهای نفت در ابتدا با جنگ ایران به مثابه یک اختلال کوتاهمدتِ صعودی (که باعث افزایش قیمت میشود) در دلِ یک روند نزولیِ بلندمدت برخورد کردند. اما اکنون معاملهگران بر این باورند که قیمت نفت تا سال ۲۰۲۸ بالا باقی خواهد ماند؛ موضوعی که باعث شده در چشمانداز تورم جهانی تجدیدنظر شود.
هشت ماه پس از آغاز جنگ، ذخایری که به جذب شوک اولیه انرژی کمک کرده بودند — بهویژه ذخایر نفت خام در خشکی — بهطور خطرناکی رو به اتمام هستند. همزمان، احیای صادرات نفت خام از طریق تنگه هرمز همچنان شکننده است، ظرفیت پالایشی جهان کاهش یافته و مسیرهای دیپلماتیکِ معتبر برای پایان دادن به این مناقشه، بیش از هر زمان دیگری محدود به نظر میرسند.
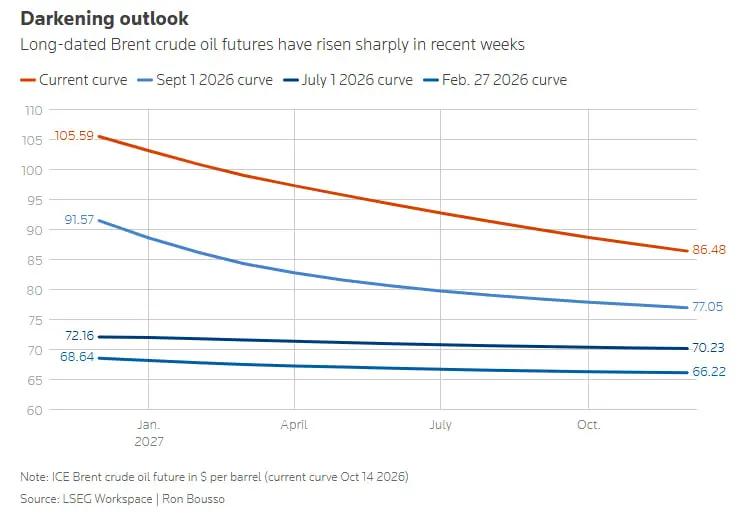
قراردادهای آتی نفت خام برنت — که شاخص جهانی محسوب میشود — گویای این وضعیت هستند. قیمت قراردادهای تحویل در دسامبر ۲۰۲۷، از ابتدای سپتامبر بیش از ۱۳ درصد افزایش یافته و به ۸۶ دلار در هر بشکه رسیده که بالاترین سطح برای این قراردادها محسوب میشود؛ قراردادهای دسامبر ۲۰۲۶ نیز حدود ۱۲ درصد رشد داشتهاند.
البته، منحنی قیمتهای آتی (Forward Curve) نفت برنت به معنای پیشبینی دقیق قیمت نیست، اما نشاندهنده تمایل پالایشگاهها، شرکتهای هواپیمایی، معاملهگران کالا و مدیران دارایی است که میخواهند قیمتهای بالا را برای ماهها و حتی سالهای آینده تثبیت کنند. در واقع، فعالان بازار حاضرند مبلغی اضافی (پریمیوم) بپردازند تا خود را در برابر این احتمال بیمه کنند که اختلالات امروز، به وضعیت عادیِ فردا تبدیل شوند.
احیای عرضه
این موضعگیری در بازار، در تضاد کامل با انتظارات رایج در این صنعت قرار دارد؛ انتظاراتی که بر اساس آنها، عرضه جهانی نفت در سال آینده بهبود خواهد یافت. آژانس بینالمللی انرژی پیشبینی میکند که با بهبود صادرات کشورهای خاورمیانه، عرضه جهانی نفت از ۱۰۰.۷ میلیون بشکه در روز در سال جاری، به ۱۰۸.۳ میلیون بشکه در روز در سال ۲۰۲۷ افزایش یابد. در همین حال، پیشبینی میشود تقاضا در سال آینده از ۱۰۲.۴ میلیون بشکه در روز به ۱۰۴.۴ میلیون بشکه در روز برسد؛ رقمی که همچنان اندکی کمتر از سطح مصرف در سال ۲۰۲۵ است. انتظار میرود این بهبود تقاضا، بهجای سوختهای حملونقل (مانند گازوئیل)، بیشتر در حوزه خوراک صنایع پتروشیمی متمرکز باشد.
با این حال، برآوردهای این آژانس از تراز عرضه و تقاضا، نشاندهنده مازاد عرضه قابلتوجهی در سال آینده است که بهطور معمول باید موجب فشار کاهشی بر قیمتها شود. اما روند صعودی مداوم در قیمت قراردادهای آتیِ بلندمدت، حاکی از آن است که سرمایهگذاران بهطور فزایندهای نسبت به تحقق کامل این بهبود تقاضا — یا تداوم آن در صورت وقوع — تردید دارند.
کانون تنش میان واشنگتن و تهران همچنان بر سر کنترل «تنگه هرمز» باقی مانده است. اگرچه در هفتههای اخیر، به واسطه حمایتهای نیروی دریایی ایالات متحده، جریان نفت در این آبراه استراتژیک تا حد زیادی به سطوح پیش از جنگ بازگشته، اما ایران در هفته گذشته حملات خود به کشتیها را تشدید کرده و نسبت به ایجاد اختلالات بیشتر هشدار داده است. این مناقشه فراتر از منطقه خلیج فارس نیز گسترش یافته است. حوثیهای یمن اخیراً حملات موشکی و پهپادی خود علیه عربستان سعودی را افزایش دادهاند؛ از جمله حملاتی که در هفته جاری علیه مقر شرکت غولپیکر و دولتی نفت عربستان، «آرامکو»، در شهر ظهران صورت گرفت.
با توجه به این شرایط، اکنون هر بشکه نفتی که از خلیج فارس خارج میشود، شامل یک «صرف ریسک امنیتی» (هزینه اضافی ناشی از ناامنی) فزاینده است. در حال حاضر، پیچیدگیهای لجستیکی، نرخهای بالای حملونقل دریایی، هزینههای سنگین بیمه و تأمین حفاظت نظامی، نزدیک به یکسومِ هزینه انتقال هر بشکه نفت از این منطقه را تشکیل میدهند؛ این در حالی است که پیش از آغاز جنگ، این سهم تنها ۳ درصد بود.
دیزل در آتش
فشار در بازارهای دیزل حتی ملموستر از این است. در اواسط سپتامبر، قیمت قراردادهای آتی دیزل در اروپا به رکورد ۱۴۸۰ دلار در هر تن متریک — معادل حدود ۲۱۰ دلار در هر بشکه — رسید. این جهش قیمت ناشی از کمبود شدید عرضه بود که خود معلول اختلالاتی در خاورمیانه و روسیه است. از زمان تهاجم روسیه به اوکراین در سال ۲۰۲۲، حملات پهپادی کییف پالایشگاههای روسیه را فلج کرده و مسکو را ناچار ساخته تا در اوایل سال جاری، صادرات دیزل را ممنوع کند.
دونالد ترامپ، رئیسجمهور ایالات متحده، از توافقی با ولادیمیر پوتین، رئیسجمهور روسیه، خبر داده که به مسکو اجازه میدهد بخشی از صادرات دیزل خود را از سر بگیرد؛ او همچنین از یک «آتشبس انرژی» دیگر میان روسیه و اوکراین سخن گفت. اما حجم صادرات اضافی روسیه که ترامپ به آن اشاره کرد، بسیار ناچیز است — تقریباً معادل ۱۲ ساعت از عرضه جهانی — و هیچکس، از جمله طرفین درگیر، اعتبار چندانی برای این «آتشبس» ادعایی قائل نیست.
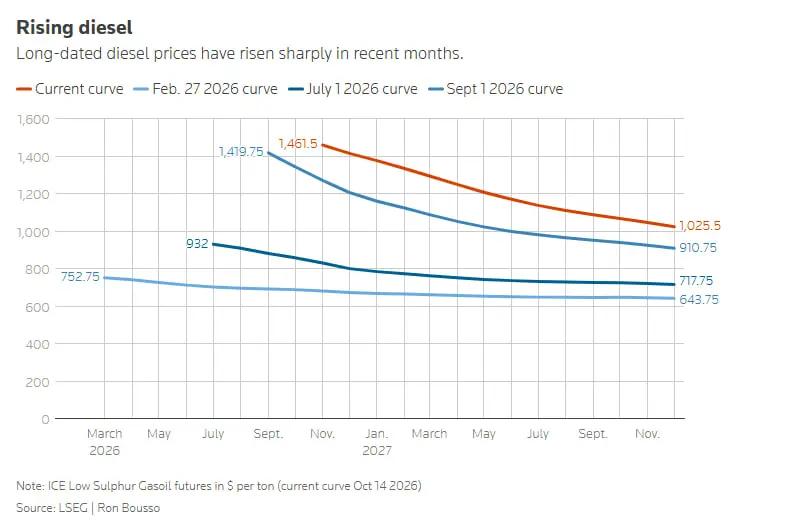
در عوض، معاملهگران بر کاهش شدید ظرفیت تولید سوخت در سال جاری تمرکز کردهاند؛ بهطوری که قیمت قراردادهای آتی دیزل نشاندهنده تداوم کمبود عرضه در آینده است. در هفته گذشته، قیمت قراردادهای تحویل در دسامبر ۲۰۲۷ برای نخستین بار از مرز ۱۰۰۰ دلار در هر تن گذشت، در حالی که این رقم پیش از جنگ ۶۴۴ دلار بود.
تغییر قیمت سوخت ممکن است در نهایت از خودِ افزایش قیمت نفت خام نیز اهمیت بیشتری داشته باشد. دیزل سوختِ کامیونها، کشتیها، کارخانهها و مزارعی است که شالوده تجارت جهانی را تشکیل میدهند. از نظر تاریخی، تداوم تورم قیمت دیزل از طریق افزایش هزینههای حملونقل، تولید و مواد غذایی، به کلِ اقتصاد سرایت کرده است. با توجه به اینکه نرخ تورم عمومی در ایالات متحده در ماه سپتامبر به ۳.۷ درصد رسید — که تقریباً دو برابرِ نرخ هدفگذاریشدهی ۲ درصدی توسط فدرال رزرو است — و تورم هسته نیز رو به افزایش است، تداوم قیمتهای بالای دیزل همچنان یکی از نگرانیهای اصلی سیاستگذاران در ایالات متحده و سراسر جهان به شمار میرود.
واقعیتی جدید
در بخش عمدهای از سال جاری، بازارهای انرژی بر این فرض عمل میکردند که جنگ ایران شبیه به بحرانهای ژئوپلیتیکِ پیشین خواهد بود: اختلالی شدید اما موقتی که به سرعت با بازگشت به شرایط عادی دنبال میشود.
اما سرمایهگذاران بهطور فزایندهای به نتیجهای متفاوت رسیدهاند. مسئله دیگر صرفاً این نیست که چه مقدار نفت میتواند از تنگه هرمز عبور کند. بازارها باید بدانند که آیا نظام انرژی جهانی میتواند بهسرعت ذخایر، ظرفیت پالایشگاهی و زنجیرههای تأمینی را که بر اثر ماهها درگیری آسیب دیدهاند، بازسازی کند یا خیر.
تا آن زمان، جهان با این خطر مواجه است که در دورهای از هزینههای انرژیِ بهطور ساختاری بالاتر گرفتار شود؛ وضعیتی که مدتها پس از پایان درگیریهای نظامی نیز ادامه خواهد یافت.